 PROMETHEUSLEGAL OFFICE
Kontrahent z Niemiec, Czech czy Holandii nie zapłacił faktury? Kancelaria jako Twój pełnomocnik ustali prawo właściwe i sąd, wyliczy odsetki i rekompensatę w walucie faktury, wezwie dłużnika w jego języku, a przy braku zapłaty poprowadzi sprawę przez europejski nakaz zapłaty albo postępowanie w sprawie drobnych roszczeń - aż do egzekucji w kraju dłużnika.
Komplet informacji w jednym dokumencie - do pobrania, wydruku albo przekazania wspólnikom.
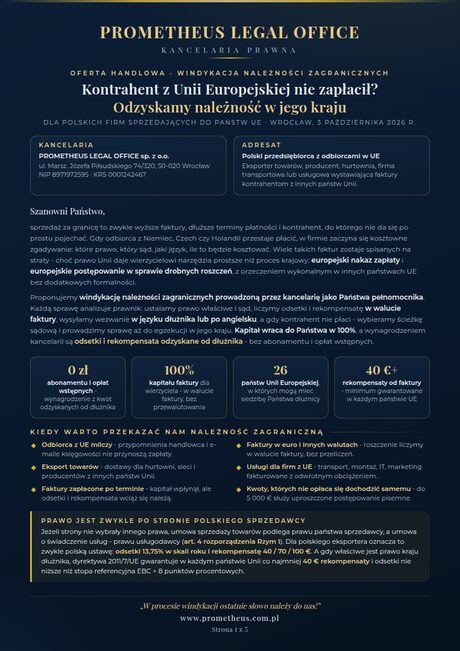
Pięć stron A4 dla zarządu i działu eksportu: jakie prawo i który sąd, trzy unijne ścieżki sądowe, model rozliczenia w walucie faktury i koszty za granicą.
Sprawy z dłużnikiem za granicą prowadzi indywidualnie kancelaria - o każdym kroku, który generuje koszt, decyduje wierzyciel.
Ustalamy prawo właściwe dla umowy (art. 4 rozporządzenia Rzym I) i sąd (rozporządzenie Bruksela I bis), weryfikujemy dłużnika w VIES i rejestrach jego kraju.
Kapitał, odsetki za opóźnienie i rekompensata liczone w walucie faktury - bez przewalutowania i bez sumowania różnych walut.
Pismo kancelarii jako pełnomocnika wierzyciela, w języku urzędowym kraju dłużnika lub po angielsku, z wyliczeniem roszczenia.
Postępowanie pisemne na podstawie rozporządzenia 1896/2006, bez górnej granicy kwoty. Bez sprzeciwu w 30 dni nakaz staje się wykonalny.
Europejskie postępowanie w sprawie drobnych roszczeń (rozporządzenie 861/2007): tryb pisemny, wyrok wykonalny w innych państwach UE.
Orzeczenia unijne są wykonalne bez stwierdzenia wykonalności; egzekucję prowadzi organ kraju dłużnika, a kancelaria nadzoruje sprawę.
Pięć kroków - po stronie wierzyciela są dokumenty i akceptacja kosztorysu.
Tak. Polskim przedsiębiorcom prowadzimy windykację należności od kontrahentów z siedzibą w innych państwach Unii Europejskiej - indywidualnie, z analizą prawa właściwego i sądu przed pierwszym pismem. Dłużnika weryfikujemy po numerze VAT UE w systemie VIES. Sprawy przeciwko dłużnikom spoza UE przyjmujemy po indywidualnej analizie, wyłącznie ścieżką krajową. Zakres obejmuje transakcje handlowe B2B - nie prowadzimy spraw przeciwko konsumentom.
Jeżeli strony nie wybrały prawa w umowie, umowa sprzedaży towarów podlega prawu państwa sprzedawcy, a umowa o świadczenie usług - prawu usługodawcy (art. 4 ust. 1 rozporządzenia Rzym I). Dla polskiego eksportera oznacza to zwykle prawo polskie, a więc odsetki ustawowe za opóźnienie w transakcjach handlowych (13,75% w skali roku w drugim półroczu 2026 r.) i rekompensatę 40, 70 albo 100 euro. Gdy właściwe jest prawo kraju dłużnika, dyrektywa 2011/7/UE gwarantuje w każdym państwie Unii co najmniej 40 euro rekompensaty i odsetki nie niższe niż stopa referencyjna EBC powiększona o 8 punktów procentowych.
Europejski nakaz zapłaty (rozporządzenie 1896/2006) służy do wymagalnych roszczeń pieniężnych bez górnej granicy kwoty: dłużnik ma 30 dni na sprzeciw, a bez sprzeciwu nakaz staje się wykonalny; sprzeciw kieruje sprawę do zwykłego postępowania w tym samym państwie. Europejskie postępowanie w sprawie drobnych roszczeń (rozporządzenie 861/2007) obejmuje roszczenia do 5 000 euro kapitału, toczy się pisemnie i kończy wyrokiem - dlatego sprawdza się także wtedy, gdy dłużnik kwestionuje należność. Oba postępowania nie wymagają pełnomocnika z kraju sądu, a ich orzeczenia są wykonalne w innych państwach UE bez stwierdzenia wykonalności. Nie stosuje ich Dania.
Nie ma abonamentu ani opłat wstępnych - model rozliczenia jest taki jak w sprawach krajowych. Kapitał faktury wraca do wierzyciela w 100%, w walucie faktury, a wynagrodzeniem kancelarii są odsetki i rekompensata odzyskane od dłużnika: z faktur niezapłaconych w całości, z faktur zapłaconych po terminie po połowie (kancelaria 50% netto + VAT). Wydatki za granicą - opłata sądowa według taryfy kraju sądu, tłumaczenia przysięgłe i doręczenia, pełnomocnik miejscowy w postępowaniu krajowym, koszty organu egzekucyjnego - wierzyciel ponosi wyłącznie po akceptacji kosztorysu; zasądzone od dłużnika wracają do wierzyciela. W Polsce dochodzi opłata skarbowa 17 zł od pełnomocnictwa.
W walucie faktury. Kapitał, odsetki i rekompensatę liczymy w walucie, w której wystawiono fakturę - bez przewalutowania i bez sumowania kwot w różnych walutach. Próg rekompensaty dla faktury w euro (40, 70 albo 100 euro) ustalamy według równowartości faktury w złotych po kursie średnim NBP z ostatniego dnia roboczego miesiąca poprzedzającego wymagalność.
Prześlij fakturę i dokumenty sprzedaży na kontakt@prometheus.com.pl - odpowiemy oceną sprawy: prawem właściwym, sądem, wyliczeniem roszczenia i rekomendowaną ścieżką z kosztorysem.
Stan na 3 października 2026 r. Informacje o zasadach współpracy nie stanowią oferty w rozumieniu art. 66 § 1 Kodeksu cywilnego.